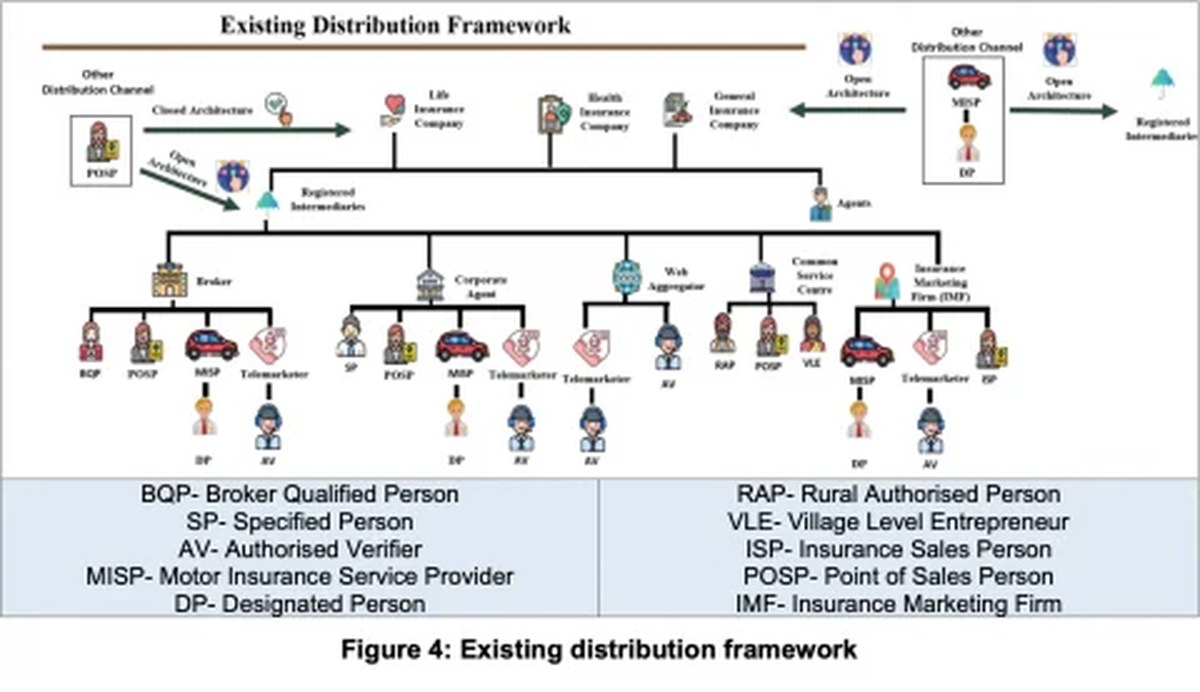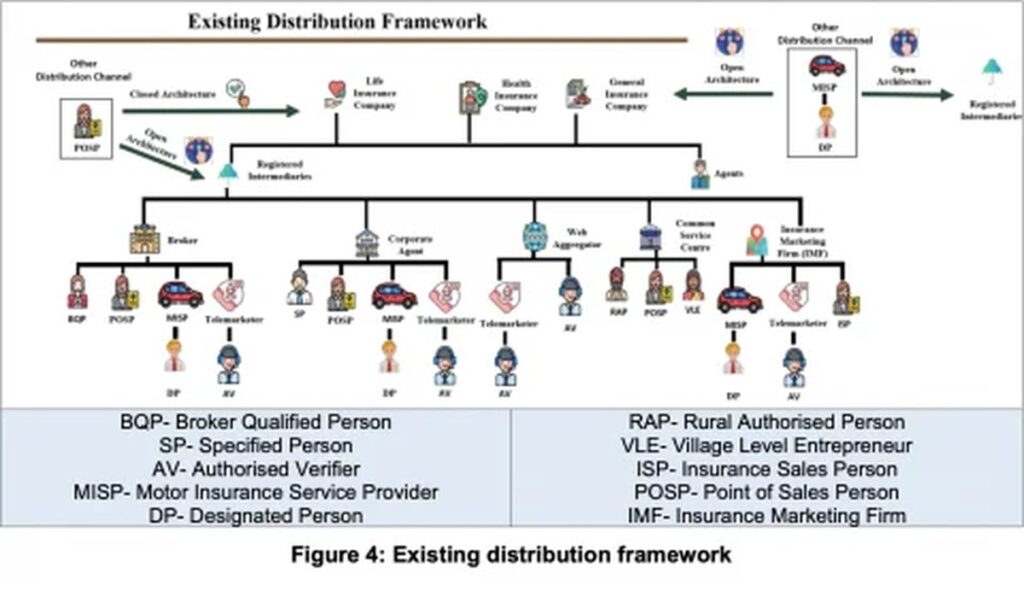
Hindistan’da zorunlu olan yalnızca üçüncü şahıs teminatının bulunduğu araç sigortası pazarında, müşteriye yansıtılan primlerin önemli bir kısmının aslında teminat maliyeti değil, dağıtım zincirindeki aracı kurumlara ödenen gizli komisyonlar olduğunu ortaya koyan bir uyarı geldi. Hindistan Sigorta Düzenleme ve Geliştirme Otoritesi (IRDAI), pazarın şeffaflık eksikliğinin en belirgin örneklerinden biri olarak araç sigortasına yönelik, %13 ile %50 arasında değişen komisyon oranlarını ve bu oranların müşteri farkına varmadığı bir yapıda oluştuğunu belirtti. Otorite, finansman kuruluşlarının da bu komisyon yapısına katkı sağladığını ve sektörün yeniden dengeye kavuşturulması için kapsamlı düzenlemeler önerdiğini açıkladı.
Finans sektöründe dağıtımın şeffaflığı, müşteri lehine bir yeniden düzenleme çabasının merkezinde yer alıyor. IRDAI, primlerin nasıl dağıldığını gösteren tabloların bu detayları nadiren öne çıkardığını ve müşterilerin çoğunun ödediği primden ne kadarının teminat maliyeti, ne kadarının ise aracı kurumlara ödenen komisyon olduğunu bilmediğini vurguladı. Bu durum, müşteriye dayatılan paketli satışların yaygınlaşmasıyla birlikte komisyonların da artmasına yol açan bir döngüyü besliyor.
Gizli Komisyonların Kaynağı ve Ölçüsü
IRDAI, araç sigortasının “şeffaflık eksikliğinin yüksek komisyonları tetiklediği en başlıca örnek” olduğunu ifade etti. Komisyon oranları, yeni ve ikinci el araçlar arasında %13 ile %50 arasında değişiyor. Yeni ve ikinci el araçlarda toplam pazarın %30’unu elinde tutan orijinal ekipman üreticileri (OEM) aracılıkçıları ve araç sigortası hizmet sağlayıcıları (MISP), komisyon ortalaması %24 seviyesinde, bazı durumlarda ise %31’e kadar çıkıyor.
FY25 döneminde bu gruplar toplamda 29.000 crore rupye prim elde etti; bu primden neredeyse dördte biri olan 7.050 crore rupye’si doğrudan komisyon olarak aracı kurumlara aktarıldı. İkinci el araçlarda, genellikle satışı ve bakımı bayilere bağlı tesislerle yürütülen sigortalar için MISP komisyon ortalaması %12 seviyesinde. Bu rakamlar, müşteriye yansıtılan primlerin büyük bir kısmının aslında teminat değil, dağıtım aracılarına ödenen komisyon olarak aktarıldığını net biçimde gösteriyor.
Finansman Kuruluşlarının Rolü
Bankalar ve bankacılık dışı finansman kuruluşlarının (NBFC) da bu komisyon yapısında önemli bir aktör olduğu öne sürüldü. Alım sırasında kredi ve sigortanın zorunlu biçimde birlikte satılması uygulaması, bu kuruluşlara ortalama %16 komisyon kazandırdığı belirtiliyor. Bu tür paketli satışların müşteriye dayatılması, pazarın en kritik şeffaflık sorunlarından biri olarak görülmekte.
Düzenlemeler ve Önerilen Reformlar
IRDAI, sektörün genelinde birkaç alanda kapsamlı reformlar içeren, araç sigortasına yönelik önemli değişiklikler barındıran “Sigorta Dağıtımının Ekonomisini Yeniden Dengeleme” başlıklı kapsamlı danışmanlık belgesini yayınladı. Belgede yer alan başlıca konular arasında, OEM’in desteklediği MISP’lerin, diğer dağıtım kanallarında daha düşük fiyat sunmasını engelleyerek şeffaf fiyatlandırmayı ve adil rekabeti kısıtlaması yer alıyor.
Belgede, kâr amacı gütmeyen Sigorta Piyasa Altyapı Kurumu (MII) platformları üzerinden dijital sigorta işlemlerinin artırılması, komisyonların yalnızca maliyetleri karşılayacak seviyede belirlenmesi ve bayilerin birden fazla sigorta şirketinin ürünlerini satabilmesi için net biçimde sınıflandırılması gibi düzenleyici yükümlülükler öngörülüyor.
Hindistan Sigorta Düzenleme ve Geliştirme Otoritesi (IRDAI)
Belge ayrıca, bayilerin müşterilere MII üzerinden sigorta satın alma seçeneklerini bilindirmesi ve paketli sigortaları zorunlu kılma uygulamasını sınırlaması, ayrıca bayiden bağımsız biçimde sigorta satın alan müşterilere destek ve nakitsiz onarımın reddedilmesinin engellenmesi gibi yükümlülükler içeriyor. Bu düzenlemeler, dağıtım zincirindeki şeffaflığı artırarak müşterilerin ödediği primlerin daha adil biçimde kullanıldığı bir yapıya geçişi hedefliyor.
Danışmanlık belgesinin tam metni