Çin Otomotiv Güç ve Enerji Depolama Pil Sektörü Yenilikçilik İttifakı, Ağustos 2026 verilerini açıkladı ve üretim, satış, kurulum ve ihracat başlıca tüm göstergelerde yeşil renkte bir büyüme tablosu ortaya koydu. İttifakın verilerine göre, güç ve enerji depolama pillerinin birleşik üretimi 237 gigawattsaat (GWh) seviyesine ulaştı ve bir önceki yıla göre yüzde 69,8 artış kaydetti. İhracat ise yüzde 87,5 yükseldi; yerel güç pil kurulumları ise 79 GWh seviyesine çıkarak dengeli bir seyir izledi.
Bu üretim ve satış artışı ardında, sektörün Ağustos için belirlediği temel eğilimler yer alıyor: enerji depolama pillerindeki üstel büyüme, litium demir fosfat (LFP) kimyasının sürükleyici gücü ve sektörün önde gelen oyuncular arasındaki ince kaymalar. İttifakın açıkladığı rakamlar, Çin pil üreticilerinin küresel tedarik kapasitesinin devam eden gerçekleşmesini bir kez daha gözler önüne seriyor.
Üretim, Satış ve İhracat Isınırken Enerji Depolama Sürat Kazanıyor
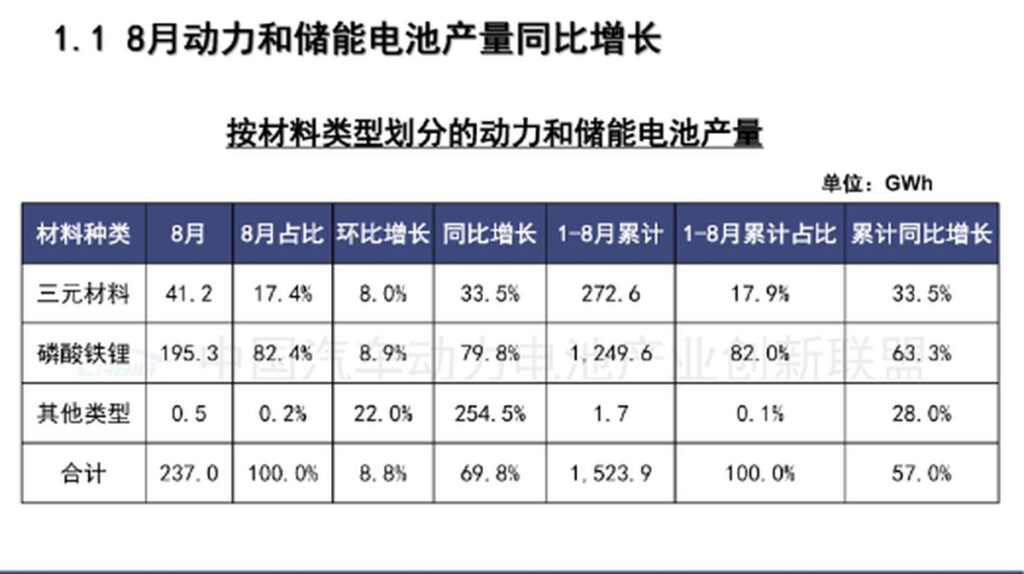
Pil sektörü Ağustos boyunca yüksek büyüme yolunda kararlı bir şekilde kaldı. Üretim açısından bakıldığında, güç ve enerji depolama pillerinin birleşik çıktısı ay için 237 GWh’a ulaştı; bu rakam Temmuz’a göre yüzde 8,8, bir önceki yıla göre ise yüzde 69,8 artış anlamına geliyor. İlk sekiz ayın kümülatif çıktısı 1.523,9 GWh’a yükseldi ve yıllık bazda yüzde 57 artış gösterdi. Yüksek bir taban üzerinde elde edilen bu neredeyse yüzde 70 büyüme hızı, tedarik zincirinin agresif programlamasını işaret ederken, sektördeki genişleme momentumunu da sürdürüyor.
Kimyasal bazda ayrıldığında, LFP üretim genişlemesinin mutlak sürücüsü olmaya devam ediyor. Üçlü (NCM) pil üretimi 41,2 GWh’a ulaştı ve toplamın yüzde 17,4’ünü oluştururken, yıllık bazda yüzde 33,5 artış kaydetti. LFP piller ise 195,3 GWh’a ulaştı; bu rakam toplamın yüzde 82,4’üne karşılık geliyor ve yıllık bazda yüzde 79,8 artışla sektörün genelinden daha hızlı yükseldi. Ocak-Ağustos döneminde LFP üretimi 1.249,6 GWh’a ulaştı ve kümülatif toplamın yüzde 82’sini oluşturdu. Bu durum, LFP baskınlığı ve NCM desteğiyle tanımlanan bir tedarik yapısını pekiştiriyor.
Satış rakamları ise daha da kapsamlı bir tablo sunuyor. Güç ve enerji depolama pillerinin birleşik satışları Ağustos’ta 223,1 GWh’a ulaştı; bu rakam aylık bazda yüzde 20,5, yıllık bazda ise yüzde 65,9 artış gösterdi. Kategori bazında güç pil satışları 146,8 GWh’a ulaştı ve toplamın yüzde 65,8’ini oluştururken, yıllık bazda yüzde 48,5 artış kaydetti. Enerji depolama pil satışları ise 76,3 GWh’a ulaştı; toplamın yüzde 34,2’sini oluştururken, yıllık bazda yüzde 114,3, aylık bazda ise yüzde 36 artışla dikkat çekici bir ivme gösterdi.
Enerji depolama patlaması tek bir ayın ani yükselişi değil. Ocak-Ağustos döneminde kümülatif satışlar 450,5 GWh’a ulaştı ve yıllık bazda yüzde 83,8 artışla sektörün toplam satışlardaki payını yüzde 32,5’e çıkardı; bu pay bir önceki yıla göre 5,9 puan yükseldi. Dikkat çekici olan, bu ünitelerin yüzde 99,96’sının LFP pil olması ve enerji depolamayı bu kimyasın neredeyse tek yoluna dönüştürmesi. Talebin büyük ölçekli ve ticari depolama sistemlerinde yoğunlaşması, litium pil sektörü için net bir ikinci büyüme eğrisi çiziyor.
Kurulumlar Dengeli Seyrederken Üst Kademeler Yoğunlaşıyor
Üretim ve satış tarafındaki ısınma nihayetinde araç seviyesinde bir testle karşı karşıya kalıyor ve Ağustos’un yerel kurulum verileri bunu net bir şekilde onayladı. Yerel güç pil kurulumları ay için 79 GWh’a ulaştı; bu rakam Temmuz’a göre yüzde 5,9, bir önceki yıla göre ise yüzde 26,3 artış gösterdi. İlk sekiz ayın kümülatif kurulumları 489,1 GWh’a ulaştı ve yıllık bazda yüzde 17,0 artış kaydetti. Üretim ve satıştaki neredeyse yüzde 70 sıçramasına kıyasla daha ölçülü bir tempoyu yansıtan bu seyir, yerel yeni enerji araç pazarının hızlı benimsemekten uzak, sürdürülebilir büyümeye doğru bir kayma olduğunu gösteriyor.
Malzeme tarafında LFP’nin avantajı genişlemeye devam ediyor. LFP pil kurulumları Ağustos’ta 67,6 GWh’a ulaştı ve toplamın yüzde 85,6’sını oluştururken, yıllık bazda yüzde 31,0 artış kaydetti; üçlü kurulumlar ise 11,0 GWh’a ulaştı ve yıllık bazda sadece yüzde 0,9’lık ihmal edilebilir bir artış gösterdi. Yıllık bazda LFP kurulumları 402,7 GWh (toplamın yüzde 82,3’ü) ile yüzde 18,3 artış, üçlü ise 85,6 GWh (yüzde 17,5) ile yüzde 10,6 artış kaydetti. Hibrit şarj edilebilir modellerdeki artış, teknolojik gelişmeler ve maliyet avantajları bir araya gelerek LFP’nin pazar payını yükseltti.
LFP baskınlığı ayrıca yetkili görüşlerle de destekleniyor. Çin EV 100 Araştırma Enstitüsü Başkanı Zhang Yongwei, Çin EV 100 Yıllık Toplantısı ve Akıllı Elektrikli Araç Gelişimi Yüksek Seviye Forumu’nda (2027) 15 Eylül’de düzenlenen basın toplantısında Ouyang Minggao’nun değerlendirmesine atıfta bulundu. LFP sıvı piller arasında liderliğini sürdürecek ve teslimatlar zaten 1 terawattsaat (TWh) barajını aşmış durumda olduğunu belirtti. Önümüzdeki bir iki yıl içinde hibrit katı-sıvı ve sodyum-iyon pillerde hacimsel olarak hızlanma bekleniyor. Sodyum-iyon piller enerji depolama, düşük hızlı araçlar ve stop-and-go uygulamalarında zaten ölçekli bir benimseme görürken, tüm katı piller mühendislik doğrulama aşamasında kalıyor ve kütle üretimi 2030-2035 arasında bekleniyor.
Araç karışımı açısından bakıldığında, tam elektrikli araçlar Ağustos kurulumlarının yüzde 84,3’ünü oluşturdu ve yüzde 29,3 artışla yükseldi; hibrit şarj edilebilirler ise yüzde 12,5 artışla paylarını yüzde 15,7’ye çıkardı. Araç başına ortalama pil kapasitesi Ağustos’ta 69,0 kWh’a ulaştı ve yıllık bazda yüzde 27,9 artış gösterdi. Tam elektrikli ve hibrit şarj edilebilir yolcu araçlar için bu ortalamalar sırasıyla 64,2 kWh ve 41,2 kWh seviyesindeydi. Yıllık bazda ortalama 69,5 kWh olarak belirlendi ve yüzde 33,1 artış gösterdi.
Şirket tablosu “üst kademelerde yoğunlaşma, alt kademelerde kovalama” karakterine sahip. Ağustos’ta kurulumu gerçekleştiren 31 şirket bulundu; ilk 2, ilk 5 ve ilk 10 oyuncu sırasıyla pazarın yüzde 62,1, yüzde 80,3 ve yüzde 94,1’ini elinde tuttu. CATL 32,54 GWh ve yüzde 41,45 pay ile öne çıktı, ardından BYD 16,47 GWh ve yüzde 20,98 pay ile yakından takip etti. CALB, EVE Energy ve Gotion ayrı bir ikinci kademeyi oluşturdu. İlk sekiz ayda CATL ve BYD kümülatif kurulumlarda sırasıyla 218,2 GWh ve 88,1 GWh kaydetti ve pazar paylarını yüzde 44,7 ve yüzde 18,1 seviyesinde korudu. Katılan şirket sayısı bir önceki yıla göre dokuz azalırken, bu durum pazar liderleri arasındaki kaynak yoğunlaşmasının hızlandığını işaret ediyor.
Bu yoğunlaşmanın ardında, son tüketici tarafındaki büyüme tedarik zincirinin üst kademelerine doğru aktarılıyor. İttifakın tahminlerine göre, sektör Ağustos’ta üçlü malzeme tüketiminde 82.000 ton, LFP malzemesinde 488.000 ton, anot malzemesinde 332.000 ton ve ayırıcıda 4,74 milyar metrekare kullandı. Üçlü ve LFP kimyası için elektrolit tüketimi sırasıyla 37.000 ton ve 293.000 ton seviyesindeydi. Malzeme tüketimi Ocak-Ağustos döneminde tüm kategorilerde yükseldi; orta kademedeki patlama, üst kademelerdeki tedarikçiler için somut siparişlere dönüşüyor (bu rakamlar doğrudan ihracatı kapsamıyor).
Ağustos verileri özetle beş temel temayı içeriyor: ısınan üretim ve satış, enerji depolamada sürat kazanan büyüme, hızlanan ihracat, dengeli kurulumlar ve LFP baskınlığı. Zirve mevsimi programlaması küresel taleple uyum sağladıkça, güç pil sektörünün tam yıllık büyümesinin kesinliği de güçleniyor. Teknolojik yol haritalarının evrimi ve rekabet tablosunun şekillenmesi ise sektörün gelecekteki seyri üzerinde belirleyici olmaya devam edecek.